- Скільки грошей потрібно мати до зими – рахуємо фінансову подушку для свого бюджету
- Стаття 185 ККУ: крадіжка простими словами, ознаки й покарання
- Як не захворіти восени – 9 правил, які справді знижують ризик інфекцій
- Розминка перед тренуванням за 8 хвилин – комплекс, який легко запам'ятати
- Суші бар правопис: чому писати «суші-бар» через дефіс суші бар правопи
- Як планувати бюджет на місяць без таблиць на 20 колонок – система, яку реально вести


 УКР

Скільки грошей потрібно мати до зими – рахуємо фінансову подушку для свого бюджету
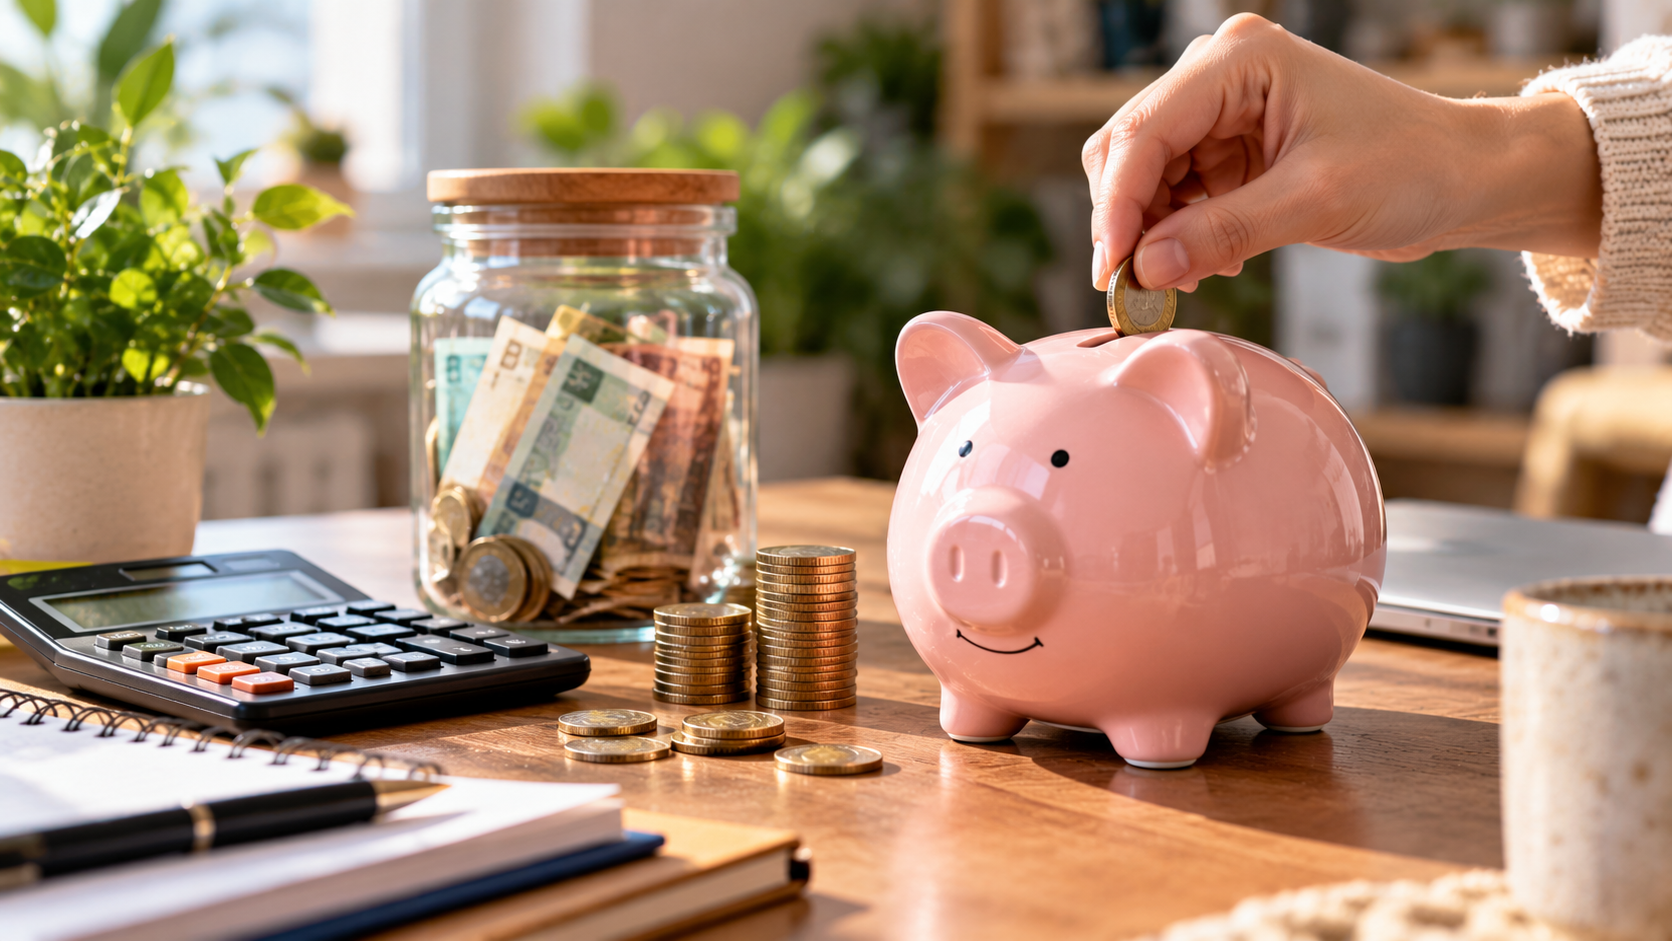


Скільки грошей потрібно мати до зими – рахуємо фінансову подушку для свого бюджету
Фінансова подушка перед зимою 2026–2027 має покривати щонайменше один місяць критично необхідних витрат, а значно надійніший орієнтир – резерв на 3–6 місяців. Але рахувати його потрібно не від зарплати й не від довільної суми на кшталт 100 000 грн. Основою мають бути витрати, без яких сім'я не зможе нормально прожити місяць: житло, комунальні послуги, продукти, ліки, транспорт, зв'язок, обов'язкові платежі та мінімальні виплати за боргами.
Якщо такі витрати становлять 30 000 грн на місяць, базова фінансова подушка на три місяці дорівнюватиме приблизно 90 000 грн, а на шість – 180 000 грн. Перед зимою до базового розрахунку варто додати окремий сезонний запас на витрати, які прогнозовано зростають або виникають саме в холодні місяці. Це можуть бути більші комунальні платежі, зимовий одяг, ліки, обслуговування автомобіля, резервне живлення та святкові витрати.
Фінансова подушка не повинна перетворюватися на недоторканну суму, до якої неможливо швидко дістатися. Її головне завдання – дати час і ліквідні гроші, коли дохід раптово зменшився або виникла справді необхідна велика витрата. Саме тому спосіб зберігання резерву не менш важливий, ніж його розмір.
Що таке фінансова подушка і навіщо вона потрібна
Фінансова подушка – це окремий запас грошей на непередбачені необхідні витрати або тимчасову втрату доходу. Це не гроші на відпустку, новий смартфон, святковий стіл чи запланований ремонт. Резерв потрібен для ситуацій, які не входили у звичайний бюджет і які складно або небезпечно відкладати.
До таких ситуацій може належати втрата роботи, тривала затримка доходу, терміновий ремонт житла або автомобіля, невідкладні витрати на здоров'я чи інша серйозна фінансова проблема. Фінансова подушка дозволяє пережити такий період без негайного дорогого кредиту, продажу потрібних речей або повного обнулення поточного бюджету.
При цьому фінансова подушка є лише одним елементом керування особистими грошима. Бюджет, заощадження, кредити, резерв і планування витрат працюють разом. Основні принципи детальніше пояснені в матеріалі про те, що таке фінансова грамотність.
Якою має бути фінансова подушка у 2026 році
Фінансова подушка має орієнтуватися на кількість місяців необхідних витрат, а не на фіксовану суму. Для однієї людини 100 000 грн можуть означати пів року відносної безпеки, а для сім'ї з орендою житла, дітьми та автомобілем – лише кілька місяців. Тому універсальної правильної суми не існує.
Практичний орієнтир можна розділити на три рівні. Один місяць обов'язкових витрат – це мінімальний резерв, який уже захищає від невеликого фінансового збою. Три місяці дають значно більше часу на відновлення доходу, а фінансова подушка на шість місяців створює серйозніший запас у разі тривалої нестабільності.
Рівень резерву | Скільки потрібно | Для чого вистачить |
Мінімальний | 1 місяць необхідних витрат | Невелика непередбачена витрата або коротка затримка доходу |
Базовий | 3 місяці необхідних витрат | Кілька місяців без основного доходу |
Посилений | 6 місяців необхідних витрат | Триваліший період фінансової нестабільності |
Підвищений | 6–12 місяців | Нестабільний дохід, один годувальник, високі фінансові ризики |
Для більшості домогосподарств фінансова подушка на 3–6 місяців є практичною довгостроковою метою. Але якщо резерву поки немає взагалі, першою ціллю краще зробити один місяць необхідних витрат, а не відкладати створення подушки через надто велику кінцеву суму.
Як розрахувати фінансову подушку
Фінансова подушка розраховується за простою формулою: необхідні щомісячні витрати потрібно помножити на кількість місяців, які має покривати резерв. До отриманої суми перед зимою можна додати окремий сезонний запас. Так розрахунок буде прив'язаний до реального способу життя.
Базова формула виглядає так:
Фінансова подушка = обов'язкові витрати за місяць × кількість місяців резерву.
Наприклад, сім'я щомісяця витрачає мінімум 35 000 грн. Фінансова подушка на три місяці становитиме 105 000 грн, а на шість – 210 000 грн. Якщо на зимові непередбачені витрати сім'я додатково закладає 15 000 грн, цільові суми становитимуть відповідно 120 000 і 225 000 грн.
Зарплату у формулу підставляти не потрібно. Людина може заробляти 60 000 грн, але для базового життя витрачати 30 000 грн. У такому разі резерв на три місяці дорівнює приблизно 90 000 грн, а не 180 000 грн.
Які витрати включати у фінансову подушку
У фінансову подушку потрібно включати витрати, від яких неможливо безболісно відмовитися під час фінансової кризи. Розваги, ресторани, необов'язкові покупки та відпустка до базової суми не входять. Резерв має відповідати не звичному комфортному бюджету, а мінімально достатньому бюджету домогосподарства.
До розрахунку варто включити:
- Житло. Оренду або обов'язкові платежі, пов'язані з житлом.
- Комунальні послуги. Електроенергію, воду, опалення, газ та інші необхідні платежі.
- Продукти. Реалістичний базовий бюджет на харчування.
- Ліки та здоров'я. Регулярні необхідні препарати й мінімальний резерв на медичні витрати.
- Транспорт. Громадський транспорт, пальне або інші необхідні витрати для роботи й побуту.
- Зв'язок та інтернет. Базові тарифи, необхідні для роботи та комунікації.
- Обов'язкові виплати за боргами. Мінімальні платежі, які потрібно здійснювати навіть після зменшення доходу.
- Необхідні витрати на дітей або інших членів сім'ї. Харчування, догляд та інші регулярні потреби.
Після такого підрахунку може виявитися, що мінімальний бюджет суттєво нижчий за звичайні щомісячні витрати. Саме від цієї скоригованої суми й доцільно рахувати фінансову подушку.
Фінансова подушка перед зимою – що додати до звичайного резерву
Перед зимою фінансова подушка може бути трохи більшою за стандартний резерв через сезонні витрати. Але не потрібно автоматично множити бюджет на довільний коефіцієнт. Краще скласти окремий список реальних зимових ризиків саме для свого домогосподарства.
Наприклад, сім'я може очікувати вищих комунальних платежів, необхідності купити дитині зимове взуття, замінити автомобільний акумулятор або поповнити запас регулярних ліків. Частину цих витрат можна передбачити заздалегідь. Тоді вони вже не є надзвичайною ситуацією, а стають окремим сезонним бюджетом.
Це важлива різниця. Планові зимові витрати краще оплачувати з окремого накопичення, а фінансову подушку залишати для справді непередбачених ситуацій.
Скільки відкласти до зими – приклади для різних бюджетів
Щоб визначити фінансову подушку, достатньо знати мінімальні витрати домогосподарства за місяць. Нижче наведені приклади для різних бюджетів без прив'язки до конкретної зарплати. Вони показують сам принцип розрахунку, а не універсальну норму для кожної сім'ї.
Необхідні витрати на місяць | Резерв на 1 місяць | На 3 місяці | На 6 місяців |
15 000 грн | 15 000 грн | 45 000 грн | 90 000 грн |
20 000 грн | 20 000 грн | 60 000 грн | 120 000 грн |
25 000 грн | 25 000 грн | 75 000 грн | 150 000 грн |
30 000 грн | 30 000 грн | 90 000 грн | 180 000 грн |
40 000 грн | 40 000 грн | 120 000 грн | 240 000 грн |
50 000 грн | 50 000 грн | 150 000 грн | 300 000 грн |
Таблиця також показує, чому порада «накопичити 100 тисяч» мало про що говорить без контексту. Для людини з необхідними витратами 15 000 грн це більше ніж піврічний резерв, а при витратах 50 000 грн – лише два місяці.
Кому потрібна фінансова подушка на 6 місяців і більше
Фінансова подушка на шість місяців особливо корисна людям, чий дохід може різко змінюватися. Чим менш передбачувані надходження і чим більше людей залежать від одного доходу, тим більший резерв виправданий. Те саме стосується ситуацій, коли швидко скоротити обов'язкові витрати складно.
Збільшений резерв варто розглянути, якщо в сім'ї лише одне стабільне джерело доходу, людина працює як фрилансер або підприємець із нерівномірними надходженнями, є діти чи інші фінансово залежні члени сім'ї. Додатковий запас може бути виправданим і тоді, коли професія передбачає тривалий пошук нової роботи.
Якщо ж у сім'ї два незалежні стабільні доходи, невеликі обов'язкові витрати та відсутні значні боргові платежі, потреба у дуже великому грошовому резерві може бути нижчою. Але навіть у такій ситуації повністю відмовлятися від фінансової подушки ризиковано.
Як створити фінансову подушку з нуля
Фінансову подушку краще створювати поетапно, а не чекати місяця, коли раптом з'явиться велика вільна сума. Перша ціль має бути досяжною. Наприклад, спочатку можна накопичити невеликий аварійний резерв, потім довести його до одного місяця необхідних витрат і лише після цього рухатися до трьох або шести місяців.
Практичний порядок може виглядати так:
- Порахуйте необхідні витрати за місяць. Відокремте базові потреби від необов'язкових покупок.
- Поставте першу невелику ціль. Наприклад, 10 000 або 20 000 грн залежно від власного бюджету.
- Доведіть резерв до одного місяця витрат. Це вже створить початковий захист.
- Налаштуйте автоматичне відкладання. Переказуйте частину доходу на окремий рахунок одразу після його отримання.
- Спрямуйте частину нерегулярних доходів у резерв. Премія, підробіток або повернення коштів можуть прискорити накопичення.
- Доведіть фінансову подушку до трьох місяців. Після цього оцініть власні ризики.
- За потреби продовжуйте до шести місяців або більше. Розмір резерву має відповідати стабільності доходу та сімейній ситуації.
Такий підхід психологічно простіший за ціль «потрібно терміново накопичити 200 000 грн». Кожний завершений етап уже підвищує фінансову стійкість.
Скільки відкладати щомісяця у фінансову подушку
Суму щомісячного внеску краще визначати від конкретної цілі та строку, а не шукати універсальний відсоток. Якщо потрібно накопичити 60 000 грн за 12 місяців, необхідно відкладати в середньому 5 000 грн щомісяця. Якщо та сама ціль має бути досягнута за пів року, внесок зростає до 10 000 грн.
Формула проста:
Щомісячне відкладання = сума, якої бракує до фінансової подушки ÷ кількість місяців до цілі.
Наприклад, необхідна фінансова подушка становить 90 000 грн, а 30 000 грн уже накопичено. Залишається 60 000 грн. Щоб зібрати їх за 10 місяців, потрібно в середньому відкладати 6 000 грн щомісяця.
Якщо отримана сума занадто велика для бюджету, краще збільшити строк накопичення, ніж регулярно залазити в борги заради формального виконання плану. Фінансова подушка має підвищувати стійкість бюджету, а не руйнувати його.
Що робити, якщо дохід невеликий і відкладати майже нічого
Навіть невелика фінансова подушка краща за повну відсутність резерву. Якщо після обов'язкових витрат залишається 500–1000 грн, починати можна саме з цієї суми. На першому етапі важливіша регулярність, а не швидкість накопичення.
Спочатку варто переглянути повторювані витрати, якими людина майже не користується: зайві підписки, комісії, дорожчий тариф зв'язку або дрібні автоматичні платежі. Проте скорочувати харчування, необхідні ліки чи інші базові потреби лише заради швидкого накопичення резерву не варто. Фінансова безпека не повинна створювати іншу проблему.
Додаткові надходження можна частково спрямовувати до фінансової подушки. Навіть якщо щомісячний внесок невеликий, премія або тимчасовий підробіток здатні помітно прискорити досягнення першої цілі.
Фінансова подушка чи погашення кредиту – що важливіше
Якщо є дорогий борг, не завжди раціонально спочатку накопичувати величезну фінансову подушку і паралельно платити високі проценти. Але залишатися зовсім без резерву також небезпечно. Практичним компромісом може бути невелика аварійна сума плюс прискорене погашення найдорожчого боргу.
Наприклад, людина спочатку створює резерв, достатній для однієї серйозної непередбаченої витрати, а решту вільних грошей спрямовує на борг із високою реальною вартістю. Після його погашення вивільнений щомісячний платіж можна перенаправити у фінансову подушку. Конкретне рішення залежить від ставки, умов кредиту, стабільності доходу та наявності інших зобов'язань.
Кредитний ліміт сам по собі не є фінансовою подушкою. Позичені гроші потрібно повертати, а доступний ліміт банк може змінити відповідно до умов обслуговування.
Де тримати фінансову подушку у 2026 році
Фінансову подушку варто зберігати так, щоб частина грошей була доступною дуже швидко, а весь резерв не залежав від одного способу зберігання. Максимальна дохідність тут не є головною метою. Для аварійного резерву важливіші ліквідність, доступність і прийнятний рівень ризику.
Зручно умовно розділити фінансову подушку на кілька рівнів.
Частина резерву | Можливий спосіб зберігання | Головне завдання |
Гроші на найближчі потреби | Невелика сума готівкою | Швидкий доступ у разі технічних проблем |
Аварійний резерв | Окремий банківський рахунок | Доступність коштів |
Частина подушки, яка не потрібна миттєво | Депозит із відповідними умовами доступу | Частково компенсувати втрату купівельної спроможності |
Довший резерв | Кілька відповідних низькоризикових інструментів | Не тримати весь запас в одному форматі |
Ключове правило – не блокувати всю фінансову подушку там, звідки її неможливо отримати в потрібний момент. Для строкового депозиту потрібно обов'язково перевіряти умови дострокового повернення коштів. Якщо договір не передбачає такого права, отримати вклад раніше строку лише тому, що виникла термінова потреба, не вийде.
Чи варто тримати фінансову подушку готівкою
Невелику частину фінансової подушки можна тримати готівкою для ситуацій, коли тимчасово неможливо скористатися карткою, банкоматом або електронними платежами. Але зберігати весь великий резерв удома не обов'язково і не завжди доцільно. Готівку можна втратити, пошкодити або викрасти, а її купівельна спроможність із часом змінюється.
Розмір готівкової частини залежить від побутових потреб сім'ї. Це може бути сума на кілька днів базових витрат або інший комфортний запас, який дозволяє пережити короткочасні проблеми з електроенергією чи платежами. Решту фінансової подушки можна розподілити між доступними інструментами відповідно до строку, коли гроші потенційно можуть знадобитися.
Важливо не плутати аварійну готівку з великими заощадженнями «під матрацом». Це різні фінансові завдання.
Чи варто зберігати фінансову подушку на депозиті
Частину фінансової подушки можна розмістити на депозиті, але лише після перевірки умов доступу до грошей. Якщо вклад неможливо достроково повернути, він не підходить для тієї частини резерву, яка може знадобитися завтра. Фінансова подушка повинна залишатися ліквідною.
Практичний варіант – не блокувати всю суму одним довгим вкладом. Частину грошей можна залишити максимально доступною, а кошти, які з меншою ймовірністю знадобляться негайно, розміщувати окремо. Перед відкриттям депозиту потрібно прочитати умови дострокового повернення, ставку, правила виплати відсотків та автоматичного продовження.
Висока ставка не компенсує відсутність доступу до грошей у момент, коли резерв справді потрібен. Для фінансової подушки ліквідність має вищий пріоритет, ніж спроба отримати максимальний дохід.
У якій валюті тримати фінансову подушку
Частина фінансової подушки, призначена для найближчих витрат в Україні, логічно має бути доступною у гривні. Комунальні послуги, продукти, транспорт, ліки та більшість повсякденних витрат оплачуються саме нею. Це дозволяє не залежати від необхідності терміново обмінювати валюту.
Для більшого резерву можливий розподіл між валютами, якщо це відповідає майбутнім витратам і особистому ризик-профілю. Наприклад, якщо людина має прогнозовані витрати в євро, частина довгострокових заощаджень у цій валюті може мати практичний сенс. Але намагатися постійно вгадувати найвигідніший курс для аварійного фонду – це вже інше завдання.
Фінансова подушка не повинна перетворюватися на валютну спекуляцію. Її мета – забезпечити доступ до грошей у складній ситуації.
Чому не варто вкладати всю фінансову подушку в акції або криптовалюту
Фінансова подушка не призначена для максимізації інвестиційного прибутку. Якщо гроші можуть знадобитися в будь-який момент, небезпечно ставити їх доступність у залежність від ринкової ціни активу. У момент фінансової проблеми ринок може перебувати саме на спаді.
Акції, криптоактиви та інші волатильні інструменти можуть мати місце в окремому інвестиційному портфелі відповідно до цілей та прийнятного ризику. Але резерв на оренду, продукти й ліки виконує зовсім іншу функцію. Гроші, які можуть знадобитися терміново, не повинні вимагати продажу ризикового активу в невдалий момент.
Тому спочатку доцільно відокремити аварійний фонд від інвестицій. Лише гроші понад необхідну фінансову подушку можна розглядати в контексті довгострокових інвестиційних цілей.
Чи з'їдає інфляція фінансову подушку
Так, з часом інфляція зменшує купівельну спроможність грошей, тому фінансову подушку потрібно періодично перераховувати. Якщо рік тому базові витрати становили 25 000 грн, а зараз для такого самого набору потреб потрібно 30 000 грн, резерв на три місяці вже має становити не 75 000, а 90 000 грн. Стару суму не можна вважати достатньою лише тому, що колись вона відповідала правилу трьох місяців.
Проте боротьба з інфляцією не повинна знищувати головну властивість фінансової подушки – доступність. Намагатися отримати максимальну дохідність, заблокувавши весь резерв надовго або перевівши його у волатильні активи, ризиковано. Для частини резерву можливий дохідний інструмент, але він має відповідати строку, коли ці гроші можуть знадобитися.
Фінансову подушку корисно переглядати хоча б раз на рік, а також після великих змін у житті: переїзду, народження дитини, зміни роботи, появи кредиту або суттєвого зростання постійних витрат.
Як підготувати фінансову подушку саме до зими
Якщо резерву ще немає, до початку зими не обов'язково встигнути накопичити шість місяців витрат. Значно корисніше поставити реалістичну короткострокову ціль. Спочатку потрібно визначити суму обов'язкових витрат на місяць і додати окремо прогнозовані сезонні платежі.
Далі варто перевірити, які зимові покупки можна зробити заздалегідь без шкоди для бюджету. Це може стосуватися одягу, обслуговування автомобіля, батарейок, павербанків, ліхтарів або інших речей, які конкретному домогосподарству справді потрібні. Купувати все «про запас» лише через страх майбутнього дефіциту не варто.
Окремо корисно заздалегідь встановити ліміт на грудневі свята. Наприклад, якщо плануються подарунки кільком близьким, їхню вартість краще включити у святковий бюджет, а не брати з аварійного резерву. Для планування таких витрат можна використати добірку подарунків до 1000 грн.
Фінансова подушка і святкові витрати – це не одне й те саме
Гроші на Новий рік, подарунки та святковий стіл краще накопичувати окремо. Ці витрати не є несподіваними: дата свят відома заздалегідь, тому їх можна передбачити в бюджеті. Якщо щороку оплачувати свята з фінансової подушки, резерв перестане виконувати свою основну функцію.
Наприклад, якщо на грудневі витрати потрібно 12 000 грн, а до них залишилося три місяці, можна відкладати по 4 000 грн щомісяця в окремий святковий фонд. Фінансова подушка при цьому залишається недоторканною. Такий поділ допомагає бачити реальний стан резерву.
Для частини повсякденних покупок також варто враховувати доступні програми повернення коштів, якщо людина ними користується. Актуальні правила та категорії витрат окремо розібрані в матеріалі про те, де можна розрахуватися Національним кешбеком у 2026 році.
Коли можна витрачати фінансову подушку
Фінансову подушку варто використовувати тоді, коли витрата є необхідною, непередбаченою та її неможливо нормально покрити з поточного бюджету. Втрата основного доходу, термінове лікування або критичний ремонт відповідають цій логіці. Знижка на новий телефон – ні.
Перед використанням резерву можна поставити собі три запитання: чи була ця витрата непередбаченою, чи є вона справді необхідною і чи можна без серйозних наслідків відкласти її до наступного доходу. Якщо відповіді вказують на реальну термінову потребу, саме для неї й створювалася фінансова подушка.
Не потрібно відчувати провину за використання резерву в такій ситуації. Після стабілізації бюджету головним завданням стає поступове відновлення витраченої суми.
7 помилок, через які фінансова подушка не працює
Навіть велика фінансова подушка може виявитися малокорисною, якщо гроші неправильно організовані. Найчастіше проблема полягає не у відсутності заощаджень, а в тому, що резерв змішується з іншими фінансовими цілями. Тоді його поступово витрачають на звичайні покупки.
Найтиповіші помилки такі:
- Рахувати резерв від зарплати, а не від необхідних витрат. Це може суттєво завищити або занизити реальну потребу.
- Тримати фінансову подушку на основній картці. Так її легше непомітно витратити.
- Заблокувати весь резерв надовго. У критичній ситуації гроші можуть бути недоступними.
- Інвестувати всю подушку в ризикові активи. Їхня ціна може впасти саме тоді, коли знадобляться гроші.
- Вважати кредитний ліміт резервом. Кредит створює нове фінансове зобов'язання.
- Оплачувати з подушки планові покупки. Відпустка, подарунки та щорічні платежі мають накопичуватися окремо.
- Ніколи не перераховувати суму. Зі зміною цін, житла або складу сім'ї стара фінансова подушка може стати недостатньою.
Правильно організований резерв може здаватися «нудним», тому що більшу частину часу з ним нічого не відбувається. Саме так він і повинен працювати: гроші чекають ситуації, для якої були відкладені.
Фінансова подушка на зиму – короткий план на жовтень
Якщо почати в жовтні 2026 року, першою метою має бути не ідеальна сума, а максимально можливе посилення бюджету до холодного сезону. Спочатку потрібно визначити обов'язкові місячні витрати, потім окремо порахувати зимові та святкові витрати. Після цього стане зрозуміло, скільки грошей насправді бракує.
На жовтень практичний план може бути таким: відокремити вже наявні заощадження від грошей на повсякденні покупки, сформувати першу ціль у розмірі одного місяця необхідних витрат, перевірити дорогі борги й регулярні непотрібні платежі та налаштувати автоматичне поповнення резерву. Якщо фінансова подушка вже перевищує один місяць, наступна ціль – три місяці.
Не потрібно чекати, доки з'явиться можливість одразу відкласти велику суму. Фінансова подушка у 20 000 грн при цілі 90 000 грн усе одно створює більший захист, ніж нульовий резерв. Після першої зими її можна продовжувати нарощувати до потрібного рівня.
FAQ про фінансову подушку
Фінансова подушка – це запас грошей на непередбачені необхідні витрати або період без звичного доходу. Її не варто змішувати з накопиченнями на відпустку, подарунки, техніку чи інші планові покупки.
Практичний орієнтир – фінансова подушка на 3–6 місяців необхідних витрат. Якщо резерву немає, першою реальною ціллю може бути сума на один місяць базових потреб.
Потрібно скласти всі необхідні витрати за місяць і помножити отриману суму на бажану кількість місяців резерву. Наприклад, при базових витратах 25 000 грн фінансова подушка на три місяці становить 75 000 грн.
Сума залежить від особистого бюджету. До звичайної фінансової подушки варто окремо додати прогнозовані зимові витрати, якщо вони ще не передбачені поточним бюджетом.
Фінансову подушку краще розподілити так, щоб частина була доступною негайно, а інша могла зберігатися окремо від повсякденних грошей. Якщо використовується депозит, потрібно перевірити можливість і умови дострокового повернення коштів.
Так, але не обов'язково всю суму. Строковий депозит, який неможливо достроково повернути за умовами договору, погано підходить для аварійної частини фінансової подушки.
Частину більшого резерву можна розподіляти між валютами відповідно до майбутніх витрат і власного ризик-профілю. Однак гроші на найближчі повсякденні витрати в Україні мають залишатися достатньо доступними у гривні.
Аварійну частину фінансової подушки не варто повністю вкладати у волатильні активи. Їхня вартість може знизитися саме тоді, коли гроші терміново знадобляться.
При дорогому боргу часто доцільно спочатку створити невеликий аварійний резерв, а потім активніше погашати борг із високою вартістю. Після цього можна швидше нарощувати повну фінансову подушку.
Ні. Кредитний ліміт – це позичені гроші, які потрібно повернути на умовах банку. Справжня фінансова подушка складається з власних коштів.
Фінансову подушку використовують для необхідних непередбачених витрат або компенсації втрати доходу. Планові покупки, свята, відпустки та розваги краще фінансувати з окремих накопичень.
Її варто перераховувати щонайменше раз на рік, а також після суттєвої зміни доходів, житла, сімейного складу або постійних витрат. Якщо базовий місячний бюджет зріс, цільовий розмір резерву також потрібно збільшити.