- Вексель це: пояснення простими словами, види та реквізити
- Шведська мова: з великої чи малої літери — правильний правопис
- 10 хороших ігор у Steam до 1000 грн, за які не шкода віддати гроші
- Пріоритет правопис: як писати слово правильно і не помилитися
- 12 сучасних ігор для слабкого ПК, які не змушують купувати нову відеокарту
- Закон про банки і банківську діяльність: що регулює цей закон


 УКР
 ЗаконодавствоВексель це: пояснення простими словами, види та реквізити
Вексель це: пояснення простими словами, види та реквізити


Вексель це що таке просто і зрозуміло
Вексель — це цінний папір, який підтверджує безумовне зобов'язання сплатити визначену грошову суму у визначений строк. Документ оформлюється за встановленою формою, і саме ця форма відрізняє його від звичайної боргової розписки чи договору позики.
У вексельних відносинах завжди є як мінімум дві сторони: той, хто видає вексель і бере на себе зобов'язання заплатити (або доручає заплатити іншій особі), та той, хто отримує право вимагати оплату. Перший називається векселедавцем, другий — векселедержателем.
Головна відмінність від звичайної розписки — у юридичній силі документа. Розписка підтверджує факт боргу, але стягнення за нею відбувається за загальними правилами цивільного судочинства, з доведенням обставин угоди. Вексель же містить безумовне зобов'язання, яке не залежить від того, чому й за яких умов його видали. Це спрощує процедуру стягнення, але водночас підвищує вимоги до правильності оформлення самого документа.
Юридична природа векселя як цінного паперу
Юридично вексель є абстрактним борговим зобов'язанням, яке існує незалежно від підстав його видачі. Це означає, що навіть якщо угода, за якою видали вексель, виявиться оспореною чи недійсною, саме вексельне зобов'язання продовжує діяти окремо.
Ця абстрактність — не формальність, а принцип, закладений ще в класичному вексельному праві. Він захищає добросовісного векселедержателя: отримавши вексель, людина не повинна з'ясовувати, чи була виконана початкова угода між векселедавцем і першим одержувачем. Їй достатньо правильно оформленого документа.
Другий важливий принцип — обіговість. Вексель можна передавати іншим особам шляхом індосаменту — спеціального передавального напису на самому документі. Кожен новий власник векселя отримує самостійне право вимоги, і це право не залежить від попередніх відносин між іншими учасниками ланцюжка.
Третя риса — суворість форми. Вексель має суворо встановлений перелік обов'язкових елементів, і відхилення від цієї форми може позбавити документ вексельної сили. Детальний перелік вимог і порядок регулювання вексельного обігу варто звіряти в чинній редакції профільного закону на zakon.rada.gov.ua, оскільки формулювання мають бути відтворені точно.
Види векселів: простий і переказний
Розрізняють простий вексель, де платить сам боржник, і переказний, де платіж доручається третій особі. Вибір форми залежить від того, скільки сторін фактично бере участь у розрахунках.
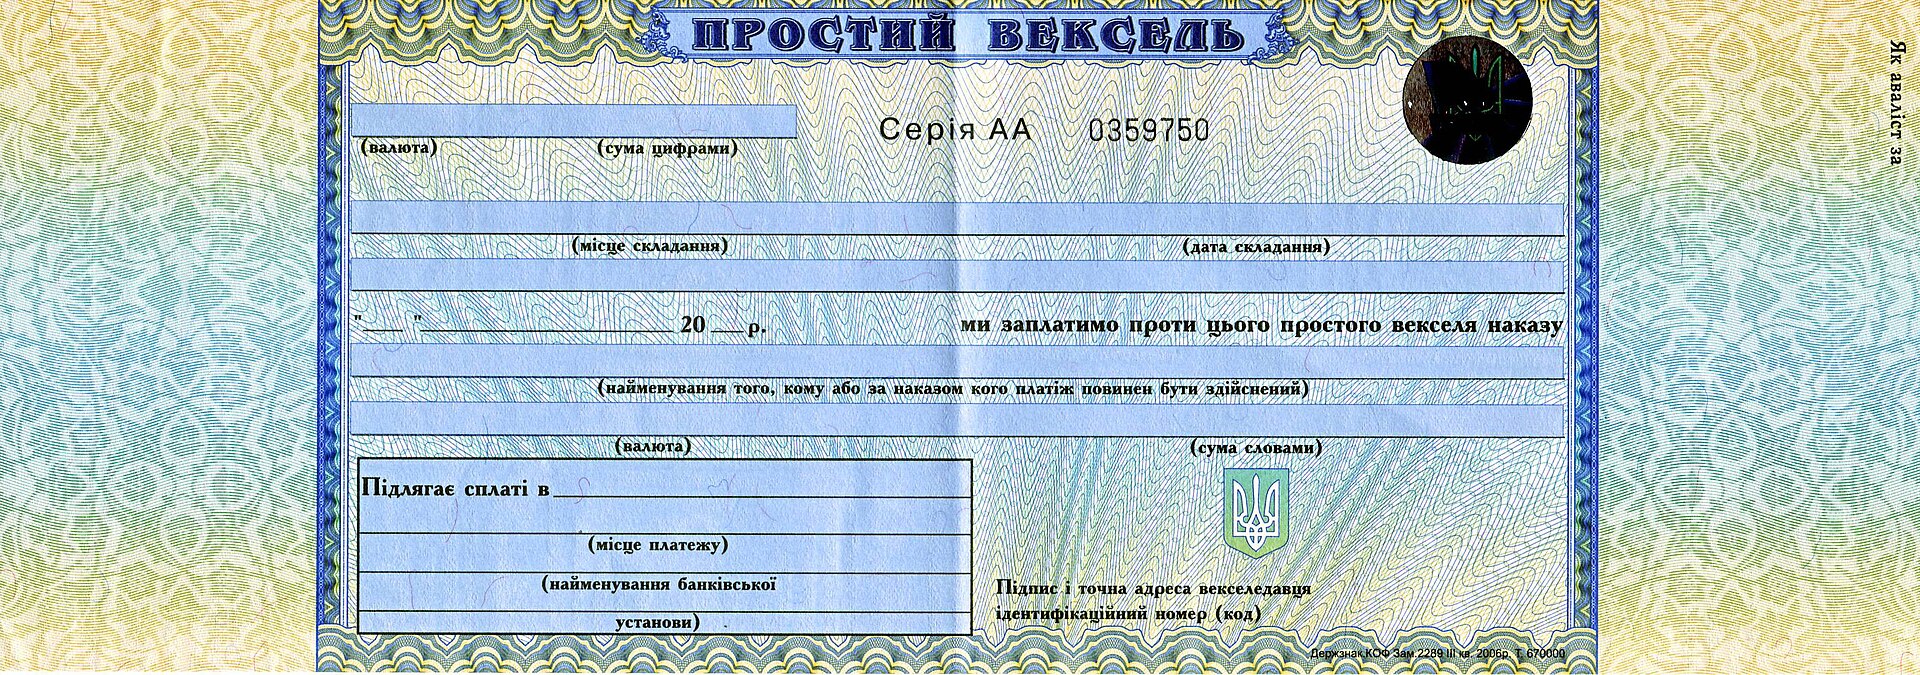
Простий вексель (соло — найпростіша конструкція. Векселедавець сам обіцяє заплатити векселедержателю визначену суму у визначений строк. Тут усього дві сторони: той, хто винен, і той, кому винні.
Переказний вексель (тратта — складніша конструкція з трьома учасниками. Векселедавець не платить сам, а наказує третій особі (платнику) сплатити суму векселедержателю. Такий вексель зазвичай використовують, коли векселедавець сам є кредитором платника — наприклад, у торгових розрахунках, де компанія А винна компанії Б, а компанія В винна компанії А. Переказний вексель дозволяє "замкнути" цей ланцюжок одним документом.
Щоб переказний вексель набув повної сили щодо платника, той має його акцептувати — тобто письмово підтвердити згоду заплатити. Без акцепту платник не є зобов'язаною стороною за документом.
Учасники вексельних відносин
У вексельних відносинах беруть участь векселедавець, векселедержатель і, у переказному векселі, платник. Кожен із них має власний набір прав і обов'язків, які залежать від виду векселя та від того, на якому етапі обігу документа перебуває учасник.
- Векселедавець — особа, яка видає вексель і бере на себе (у простому векселі) або покладає на іншого (у переказному) зобов'язання заплатити.
- Векселедержатель — особа, яка володіє векселем і має право вимагати платіж у визначений строк.
- Платник (трасат — третя особа у переказному векселі, яка після акцепту стає основним зобов'язаним за документом.
- Аваліст — особа, що поручається за виконання вексельного зобов'язання, подібно до поручителя за звичайним договором. Аваль підвищує надійність векселя для його держателя.
Якщо вексель передавали через кілька індосаментів, попередні власники зазвичай залишаються солідарно відповідальними за документ перед останнім держателем — це додатковий механізм захисту, закладений у самій ідеї вексельного обігу.
Обов'язкові реквізити векселя
Вексель має містити встановлений перелік реквізитів, без яких документ втрачає вексельну силу. Це одна з ключових особливостей інструмента: на відміну від розписки, яку можна скласти довільно, вексель є документом суворої форми.
До типового переліку обов'язкових елементів належать:
- назва документа "вексель", включена безпосередньо в текст (так звана вексельна мітка);
- безумовний наказ або обіцянка сплатити визначену суму грошей;
- строк платежу;
- місце, де має бути здійснено платіж;
- найменування того, кому або за наказом кого платіж має бути здійснений;
- дата і місце складання векселя;
- підпис векселедавця.
Точне формулювання кожного реквізиту та наслідки його відсутності закріплені у спеціальному вексельному законодавстві, і перед складанням реального документа ці формулювання варто перевірити в чинній редакції закону, а не відтворювати за пам'яттю чи зразками з інтернету. Відсутність хоча б одного обов'язкового елемента, як правило, позбавляє документ сили саме векселя — хоча за певних обставин він може зберегти значення звичайного боргового доказу.
Строга форма — це не бюрократична примха, а плата за спрощену процедуру стягнення. Саме тому до заповнення векселя варто ставитися уважніше, ніж до звичайного договору.
Для чого використовують вексель у розрахунках
Вексель застосовують для відстрочення платежів, забезпечення угод і передачі боргових прав іншим особам. По суті, це інструмент, який дозволяє зробити борг "мобільним" — таким, що можна передавати, не переоформлюючи щоразу повноцінний договір цесії.
Типові сценарії використання:
- Відстрочення платежу. Покупець не має грошей одразу, але видає продавцю вексель на суму боргу зі строком оплати через певний період — фактично це комерційний кредит, оформлений цінним папером.
- Забезпечення зобов'язання. Вексель видають як додаткову гарантію виконання основного договору, поряд із заставою чи порукою.
- Розрахунки між кількома сторонами. Переказний вексель дозволяє "зарахувати" взаємні борги декількох компаній без прямого обміну коштами.
- Передача прав вимоги. Власник векселя може передати його іншій особі через індосамент — простіше та швидше, ніж оформлювати договір відступлення права вимоги.
Для бізнесу вексель цікавий саме гнучкістю обігу: документ можна продати, закласти чи передати в рахунок оплати іншого боргу, і кожен такий крок фіксується прямо на самому папері.
Чим вексель відрізняється від облігації та боргової розписки
На відміну від облігації та розписки, вексель має спрощену форму стягнення боргу та строгі формальні вимоги. Усі три інструменти підтверджують боргові відносини, але юридично побудовані по-різному.
| Критерій | Вексель | Облігація | Боргова розписка |
|---|---|---|---|
| Форма випуску | Документ суворої форми, видається індивідуально | Емісійний цінний папір, випускається серією | Довільна письмова форма |
| Обіговість | Передається через індосамент | Обертається на фондовому ринку | Передається через договір цесії |
| Залежність від підстав видачі | Абстрактне зобов'язання | Залежить від умов випуску | Пов'язана з конкретною угодою |
| Вимоги до стягнення | Спрощена, формалізована процедура | Визначається умовами випуску | Загальний судовий порядок |
Головна практична різниця для звичайної людини чи малого бізнесу — у швидкості захисту прав. Вексель, оформлений правильно, дає держателю сильнішу позицію для стягнення боргу, ніж звичайна розписка, оскільки боржнику складніше заперечувати сам факт зобов'язання — воно випливає з документа, а не з обставин угоди.
Ризики використання векселя та на що звернути увагу
Головні ризики векселя пов'язані з неплатоспроможністю боржника та формальними помилками при оформленні. Обидва ризики здатні звести нанівець усю перевагу інструмента — спрощену процедуру стягнення.
Перед тим як прийняти вексель в оплату чи в забезпечення угоди, варто врахувати кілька моментів:
- Перевірка платоспроможності. Вексель — це лише папір, що фіксує обіцянку заплатити. Якщо у векселедавця чи платника немає реальних активів, стягнення може виявитися формальною перемогою без практичного результату.
- Точність реквізитів. Помилка в сумі, строку платежу чи найменуванні сторони може позбавити документ вексельної сили повністю.
- Ризик підробки. Як і будь-який цінний папір, вексель можна підробити, тому варто звертати увагу на цілісність документа, справжність підписів і наявність усіх індосаментів у логічній послідовності.
- Строки пред'явлення до оплати. Пропуск встановлених строків може ускладнити реалізацію прав держателя щодо деяких учасників вексельного ланцюжка.
Через ці ризики вексель рідко використовують у побутових розрахунках між фізичними особами — це переважно інструмент ділового обороту, де сторони заздалегідь оцінюють надійність контрагента.
Короткий історичний контекст появи векселя
Вексель виник як інструмент міжнародної торгівлі і з часом перетворився на уніфікований цінний папір. Історично купцям було незручно й небезпечно возити готівку між містами та країнами, тому з'явилася практика видавати письмове зобов'язання заплатити суму в іншому місці та в іншій валюті — це і стало прообразом сучасного векселя.
З розвитком торгових зв'язків у Європі правила обігу векселів поступово уніфікувалися, що дозволило використовувати їх у відносинах між сторонами з різних країн за спільними, зрозумілими обом учасникам правилами. Ця уніфікація заклала основу сучасного вексельного права, на якому базуються й чинні національні норми.
Сьогодні вексель зберігає нішове, але стійке місце в цивільному обороті — переважно в комерційних розрахунках між юридичними особами, де важлива саме формалізована, легко передавана форма боргового зобов'язання.
Часті питання
Вексель — це документ суворої форми з абстрактним зобов'язанням, яке не залежить від підстав видачі, тоді як розписка підтверджує конкретний борг і потребує доведення обставин угоди при стягненні. Через це стягнення за векселем зазвичай відбувається швидше й формальніше, ніж за розпискою.
Векселедавцем може бути як фізична, так і юридична особа, що бере на себе зобов'язання заплатити або доручає це зробити третій особі. Головна вимога — дотримання встановленої форми документа та наявність усіх обов'язкових реквізитів.
Так, вексель можна передати через індосамент — передавальний напис безпосередньо на документі, який фіксує перехід права вимоги до нового держателя. Це одна з ключових переваг векселя порівняно зі звичайною борговою розпискою, де передача права вимагає окремого договору цесії.
У разі неоплати векселедержатель має право вимагати стягнення боргу, зокрема звернутися до суду, спираючись на сам вексель як підставу вимоги. Конкретний порядок дій та строки варто уточнювати відповідно до чинного вексельного законодавства, оскільки тут важливі формальні деталі — наприклад, своєчасне пред'явлення векселя до оплати.
Загальне правило вексельного обігу не вимагає обов'язкового нотаріального посвідчення — силу документу надає дотримання встановленої письмової форми та наявність усіх обов'язкових реквізитів. Утім, для конкретних ситуацій варто звіряти актуальні вимоги в чинній редакції закону, щоб не втратити вексельну силу документа через формальну помилку.